고정비를 금액과 날짜로 나눠 적어요
월세·통신비·보험료·대출 상환·정기 구독료처럼 반복해서 나가는 돈을 정리해보세요. 금액뿐 아니라 출금일과 출금 계좌를 함께 확인하는 게 중요해요. 매달 총지출이 같아도 돈이 빠지는 순서에 따라 중간 잔액이 달라지니까요.
- 생활비 통장과 카드 결제계좌를 등록하고 잔액 기준일을 확인해요.
- 정기출금의 금액·주기·출금일과 연결 계좌를 정리해요.
- 신용카드 대금은 결제 예정 금액과 납부 계좌를 함께 확인해요.
- 예정된 월급이나 수입은 실제로 받을 날짜와 금액을 확인해 등록해요.
등록한 출금을 반영하면 이렇게 달라져요
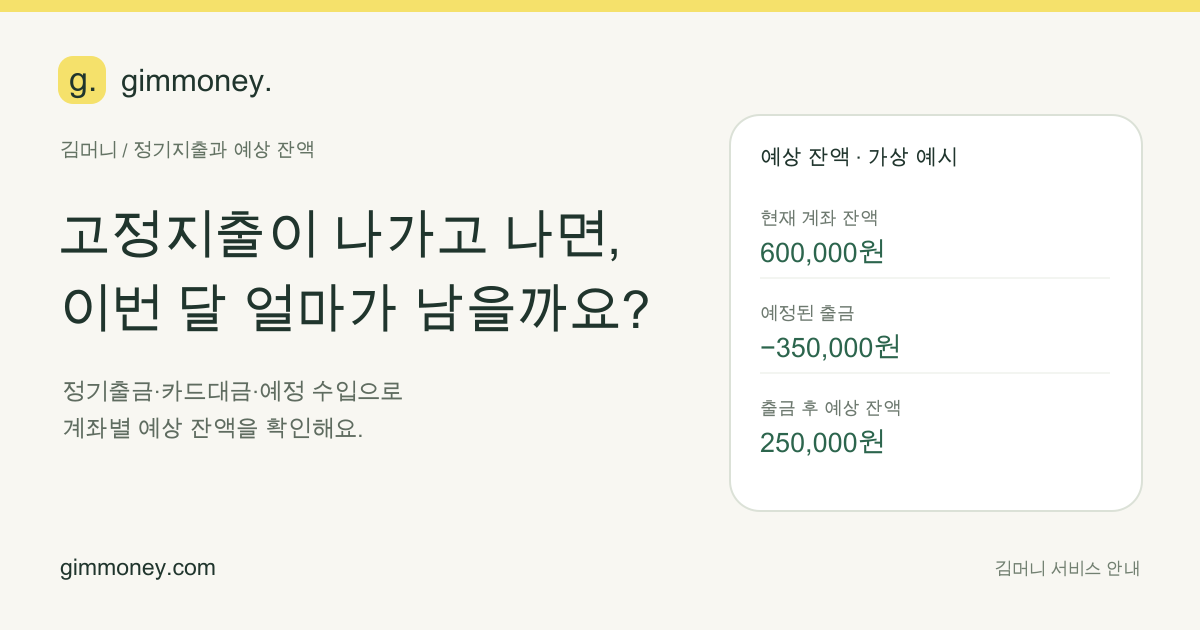
가상 예시 · 현재 잔액 600,000원
| 일정 | 예정 출금 | 출금 후 잔액 |
|---|---|---|
| 카드대금 납부 | 200,000원 | 400,000원 |
| 정기출금 | 150,000원 | 250,000원 |
출금 합계가 35만 원이면 예상 잔액은 25만 원이에요. 아직 기록하지 않은 식비·교통비나 추가 거래는 이 계산에 포함되지 않아요.
월말 잔액만큼 돈이 부족해지는 날짜도 중요해요
예정된 출금이 현재 잔액보다 크면 다음 수입 전에 돈이 부족해질 수 있어요. 김머니는 등록한 계좌와 정기출금, 카드대금, 예정 수입을 반영해 예상 잔액을 보여줘요. 월말에 남는 금액뿐 아니라 중간에 잔액이 부족해지는 날짜도 함께 확인해보세요.
계좌별로 살펴보는 이유도 여기에 있어요. 다른 통장에 돈이 있어도 카드대금이 나가는 통장에는 부족할 수 있거든요. 실제 이체가 필요하다면 금융기관에서 직접 진행하고, 가계부에도 그 흐름을 반영해주세요.
남은 예산과 통장 잔액은 다를 수 있어요
한 달 예산에서 기록한 소비를 뺀 값과 실제 계좌 잔액은 서로 다른 숫자예요. 신용카드 사용일과 납부일도 구분해야 하고요. 이미 소비로 기록한 카드대금을 납부할 때 같은 소비가 두 번 잡히지 않도록 확인하세요.
다음 수입 전 생활비를 계획하고 싶다면 월급날까지 남은 생활비 계산에서 지금 쓸 수 있는 돈과 필수지출, 남겨 둘 돈을 구분하는 방법을 볼 수 있어요.
구독료도 실제 결제일에 맞춰 정리해요
연간 구독료를 한 달 비용으로 나눠 보는 것과 실제 결제일에 빠지는 돈은 달라요. 월·연 결제 구독료 관리에서 월 환산 비용과 실제 출금액을 함께 확인해보세요.
자주 묻는 질문
예상 잔액에 모든 생활비가 자동으로 반영되나요?
아니요. 김머니는 직접 등록한 잔액과 기록, 일정으로 계산해요. 은행 거래를 자동으로 가져오거나 아직 쓰지 않은 변동지출을 임의로 예측하지 않아요.
예정된 지출을 실제로 냈다면 어떻게 확인하나요?
예정과 실제 기록을 구분하고, 같은 지출을 따로 두 번 반영하지 않았는지 확인해요. 출금 날짜나 금액이 바뀌면 관련 일정과 기록도 함께 살펴보세요.